Tiết kiệm Vikki - Từ đồng tiền nhàn rỗi đến dòng tiền thông minh
Tiền nhàn rỗi không nên là một nguồn lực bị đóng băng. Đó là khoản tiền đang đứng trước một quyết định: tiếp tục nằm yên, phục vụ một nhu cầu trước mắt, trở thành lớp đệm dự phòng hay được đưa vào một kế hoạch tích lũy dài hạn. Khi mỗi đồng tiền được đặt đúng vị trí, quản lý tài chính không còn là chuyện giữ được bao nhiêu, mà là để tiền làm được gì cho tương lai.
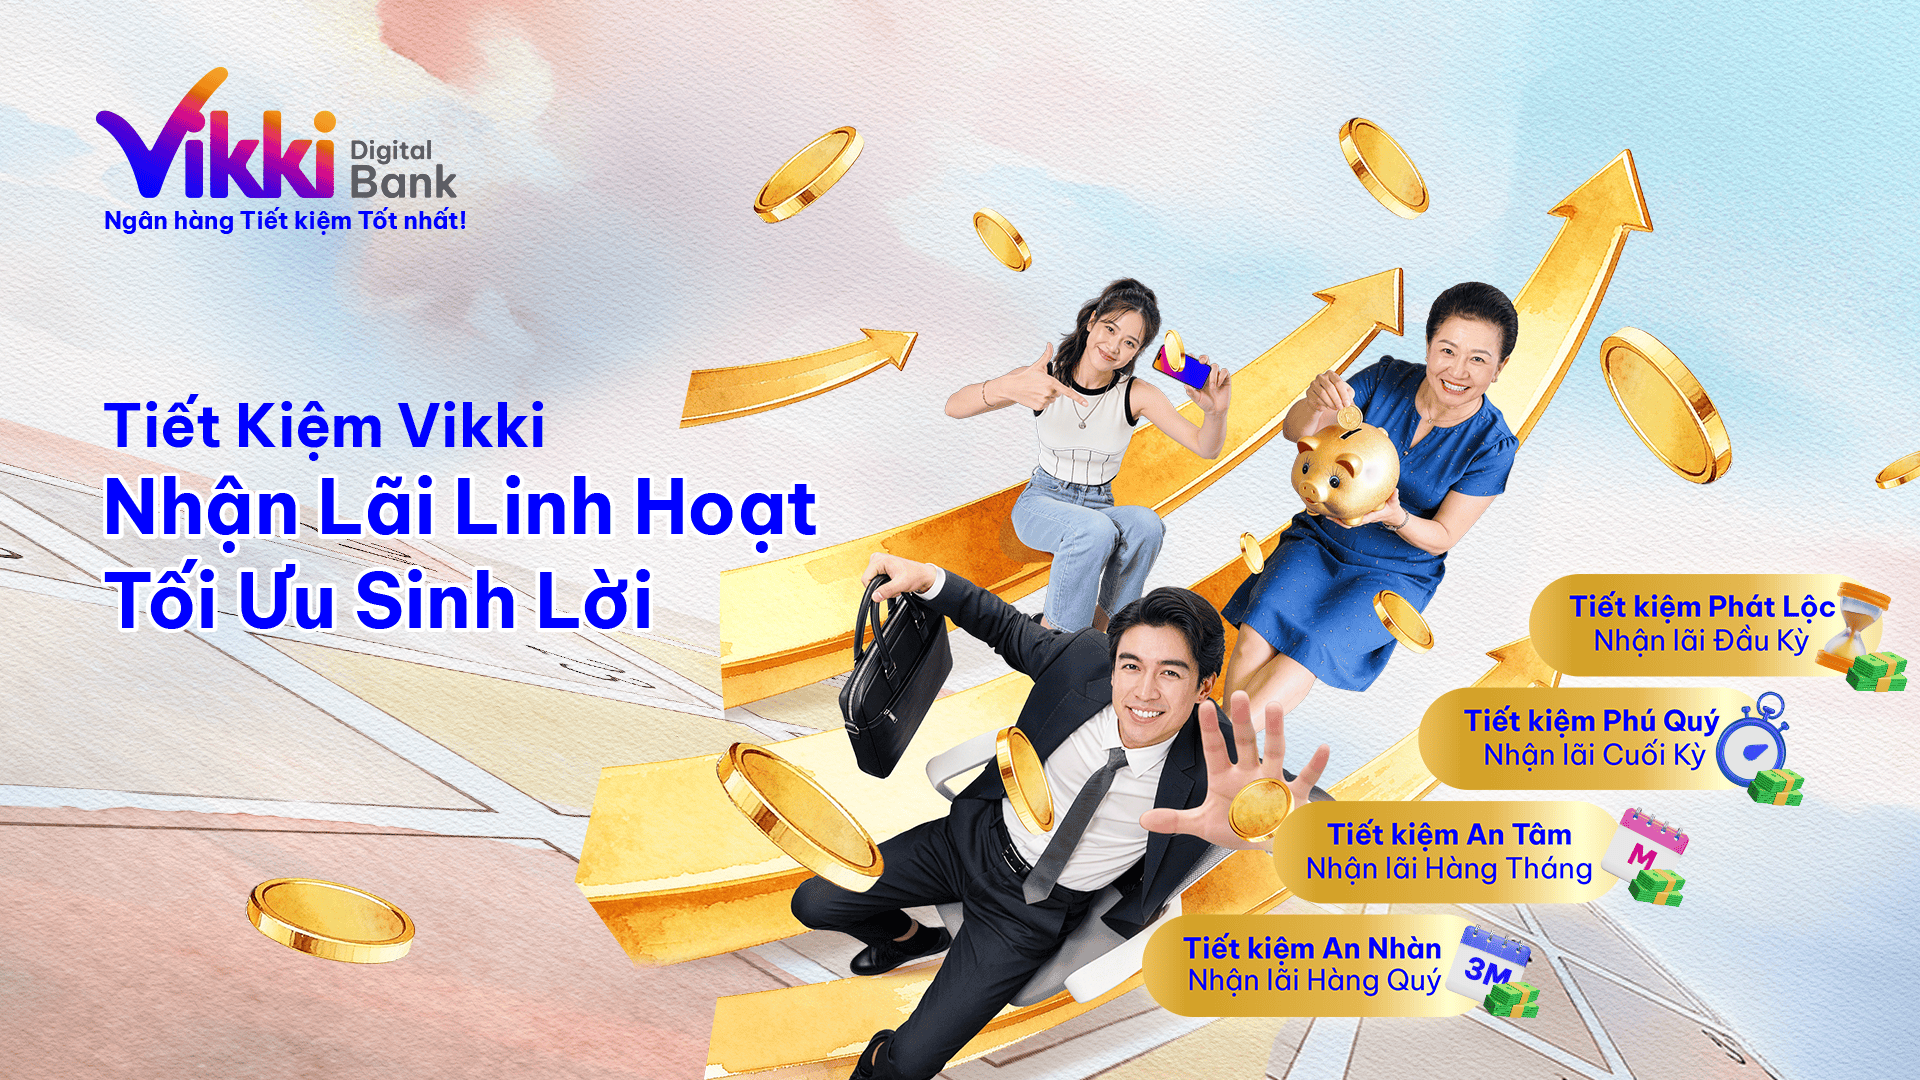
Có một nghịch lý trong đời sống tài chính cá nhân: chúng ta thường quan tâm đến việc kiếm thêm tiền, nhưng lại ít dành thời gian quyết định khoản tiền đang chưa dùng đến nên được sử dụng như thế nào.
Tiền lương còn dư sau mỗi tháng, khoản thưởng chưa có kế hoạch chi tiêu, khoản tích lũy cho một dự định chưa đến thời điểm thực hiện, hay đơn giản chỉ là số tiền được giữ lại “cho chắc” đều có thể trở thành tiền nhàn rỗi. Nhưng “nhàn rỗi” chỉ mô tả trạng thái hiện tại; về bản chất, đó là những đồng tiền đang chờ được giao một nhiệm vụ.
Một khoản tiền có thể phục vụ tiêu dùng, dự phòng, tiết kiệm hoặc đầu tư. Mỗi lựa chọn đều có lợi ích và giới hạn riêng, vì vậy câu hỏi quan trọng không phải “đâu là nơi sinh lời cao nhất?”, mà là “đâu là cách phù hợp nhất với mục tiêu, thời gian và nguy cơ rủi ro của khoản tiền này?”
Đừng để tiền nhàn rỗi thành nguồn lực bị đóng băng
Giữ tiền trong tài khoản thanh toán mang lại một lợi thế tối thượng: thanh khoản. Bạn có thể chi tiêu ngay lập tức mà không phải chờ đợi đáo hạn hay lo sợ thị trường biến động. Nhưng sự an toàn này chỉ thực sự có giá trị khi nó phục vụ các nhu cầu ngắn hạn và quỹ dự phòng khẩn cấp.
Sai lầm chỉ xuất hiện khi chúng ta đối xử với tất cả số tiền mình có như thể mọi khoản đều sẽ cần dùng đến ngay ngày mai. Một khoản tiền "ngủ yên” qua nhiều tháng, thậm chí nhiều năm, chính là một cơ hội tạo thêm giá trị bị bỏ lỡ. Trong kinh tế học, đó là chi phí cơ hội - cái giá phải trả khi bạn từ bỏ phương án sinh lời tốt hơn để đổi lấy một sự an tâm không cần thiết trong thực tế.
Theo Investor.gov (trang web chính thức dành cho nhà đầu tư cá nhân do U.S. Securities and Exchange Commission (SEC) - Ủy ban Giao dịch và Chứng khoán Hoa Kỳ trực tiếp vận hành), nghệ thuật phân bổ tài sản luôn dựa trên hai chiếc bản lề: thời gian đầu tư và khả năng chấp nhận rủi ro. Mục tiêu càng dài hạn, bạn càng nên mở lòng với các tài sản có tính biến động cao để bứt phá về lợi nhuận. Ngược lại, mục tiêu ngắn hạn mới là nơi cần sự thận trọng và ổn định. Nói cách khác, quản lý tài chính thông minh không phải là tìm mọi cách để giữ tiền mặt, mà là biết chính xác khi nào một đồng tiền cần được đánh thức để tạo thêm giá trị.
Tiền có nhiệm vụ, dòng tiền có chiến lược
Một kế hoạch tài chính hiệu quả không cần phức tạp, nó chỉ bắt đầu bằng việc phân vai cho dòng tiền. Thay vì gom chung một chỗ, tài sản của bạn cần được chia thành 4 nhóm chiến lược:
- Tiền sinh hoạt: Cần sự linh hoạt, sẵn sàng chi tiêu.
- Tiền dự phòng: Sẵn sàng ứng phó cho các tình huống khẩn cấp.
- Tiền tiết kiệm: Phù hợp với các mục tiêu ngắn và trung hạn rõ ràng, thiết thực.
- Tiền đầu tư: Hướng tới tăng trưởng dài hạn, chấp nhận biến động của thị trường.
Bốn nhóm tiền này không cạnh tranh mà bổ trợ lẫn nhau. Sẽ không có một tỷ lệ "vàng” chung cho tất cả. Cấu trúc tài chính của một người mua nhà sẽ khác một người lo quỹ hưu trí; gia đình có con nhỏ không thể phân bổ giống một người độc thân. Quy tắc cốt lõi ở đây là: Tuyệt đối không dùng tiền của mục tiêu này để đánh đổi cho mục tiêu khác. Bạn không thể đem tiền học phí năm sau của con đi đầu tư mạo hiểm. Ngược lại, nếu để một khoản tiền chắc chắn 10 năm nữa mới dùng đến "ngủ yên” trong tài khoản thanh khoản cao, bạn đang tự tước đi cơ hội tăng trưởng của chính mình.
Trong cuốn The Psychology of Money, Morgan Housel gọi tiết kiệm là "Optionality” - Quyền lựa chọn. Giá trị của tiền tiết kiệm không chỉ là những con số, mà là công cụ mua lại sự chủ động khi cuộc sống thay đổi. Tiết kiệm không chỉ để có thêm tiền, mà là để làm chủ tương lai.
Tiết kiệm hãy là khoản sinh lời thông minh - an toàn, hiệu quả
Nếu đầu tư là đưa tiền đi "chinh chiến” để tìm kiếm lợi nhuận, thì tiết kiệm là tấm vé chuyển hành lý tài sản từ hiện tại đến tương lai một cách an toàn và có kế hoạch.
Tiết kiệm không phải là "đóng băng” tiền, mà là một hành động chủ động: Tách biệt dòng tiền.
Khi bạn chuyển tiền vào một tài khoản tích lũy riêng biệt, bạn đang xây dựng một bức tường kỷ luật. Tiền nằm chung với tài khoản chi tiêu hàng ngày rất dễ "bốc hơi” theo các quyết định ngẫu hứng. Khi được gắn nhãn một mục tiêu cụ thể, khoản tiền đó lập tức trở thành tài sản được bảo vệ.
Vì vậy, lãi suất không phải là thước đo duy nhất. Một mức lãi suất cao ngất ngưởng nhưng có kỳ hạn sai lệch với thời điểm bạn cần tiền sẽ trở thành một cái bẫy thanh khoản, gây ra nhiều bất tiện hơn là giá trị. Một quyết định tài chính hiệu quả phải là sự giao thoa của ba yếu tố: Lợi tức – Kỳ hạn – Mục tiêu.
Khi kỷ luật này được duy trì đều đặn, sức mạnh của lãi kép sẽ được kích hoạt. Lợi tức sinh ra lại tiếp tục quay vòng để tạo ra tài sản mới. Sự bứt phá tài chính không bắt đầu từ một số tiền khổng lồ, nó bắt đầu từ những thói quen đúng được lặp đi lặp lại đủ lâu.
Đừng chỉ “giữ tiền chặt”, hãy “quản lý tiền tốt”
Trong kỷ nguyên ngân hàng số, công nghệ đã xóa bỏ hoàn toàn khoảng cách giữa ý định và hành động. Với Vikki Digital Bank, tích lũy không còn là một thao tác thủ công rập khuôn, mà là một trải nghiệm tài chính số chủ động và thông minh. Nhưng công nghệ suy cho cùng chỉ là công cụ, ý nghĩa thực sự nằm ở việc nó giúp chúng ta ra quyết định tốt hơn. Như ông Trần Xuân Huy - Tổng Giám đốc Vikki Digital Bank từng chia sẻ, mỗi giải pháp tài chính tại Vikki là một "pha kiến tạo” cho một tương lai vững vàng hơn. Trong câu chuyện tiết kiệm, "pha kiến tạo” ấy bắt đầu từ hành động nhỏ nhất: nhận diện khoản tiền đang ngủ quên, gắn nhãn mục tiêu và kích hoạt giá trị của nó.
Cùng chung quan điểm ấy, ông Lê Văn Thành - Phó Tổng Giám đốc Vikki Digital Bank cũng nhấn mạnh tại lễ trao thưởng “Tiết kiệm Vikki – Trúng Vàng Ký” (tháng 2/2026): “Ngân hàng không chỉ là nơi giữ tiền, mà là nơi giúp khách hàng tích lũy, sinh lời và chạm tới những cơ hội tốt đẹp.”
Hai góc nhìn cùng gặp nhau ở một bản chất: Ngân hàng không phải là cái két sắt để khóa chặt tài sản, mà là bệ phóng giúp dòng tiền được tổ chức tối ưu.
Một kế hoạch tài chính thông minh không đòi hỏi bạn phải mang tất cả tiền đi đầu tư mạo hiểm, cũng không có nghĩa để tất cả nằm im trong tài khoản. Cốt lõi là năng lực "phân vai” xuất sắc: Biết rõ khoản nào cần thanh khoản, khoản nào cần bảo vệ, khoản nào nên tích lũy và khoản nào sẵn sàng chấp nhận rủi ro. Khi mỗi đồng tiền đã có nhiệm vụ riêng, ranh giới giữa “giữ tiền hay đầu tư” sẽ tự động biến mất. Không phải mọi đồng tiền đều cần mức sinh lời cao nhất, nhưng mọi đồng tiền bắt buộc phải được đặt ở vị trí đúng nhất.
Tiết kiệm chưa bao giờ là điểm dừng của dòng tiền. Đó là cây cầu nối giữa hiện tại và tương lai. Với Tiết kiệm Vikki, hành trình ấy được tối ưu hóa trên môi trường số để bạn luôn giữ thế chủ động. Hãy nhớ rằng, tài chính thông minh không phải là ép mọi đồng tiền sinh lời bất chấp, mà là để mỗi đồng tiền làm đúng công việc của mình.