Ngân hàng Số - Không ngừng chuyển mình từ App đến hệ sinh thái
Có một thời, cuộc đua ngân hàng số được nhìn qua những gì xuất hiện trên màn hình điện thoại. Chuyển tiền nhanh hơn, mở tài khoản trực tuyến, thêm nhiều tiện ích trên ứng dụng. Nhưng khi những trải nghiệm ấy ngày càng trở nên quen thuộc, một cuộc chuyển dịch khác đang diễn ra sâu hơn phía sau màn hình. Từ công nghệ lõi, dữ liệu, AI đến khả năng kết nối với các nền tảng và đối tác, ngân hàng số đang bước từ cuộc đua tính năng sang cuộc đua về năng lực kết nối và kiến tạo hệ sinh thái.
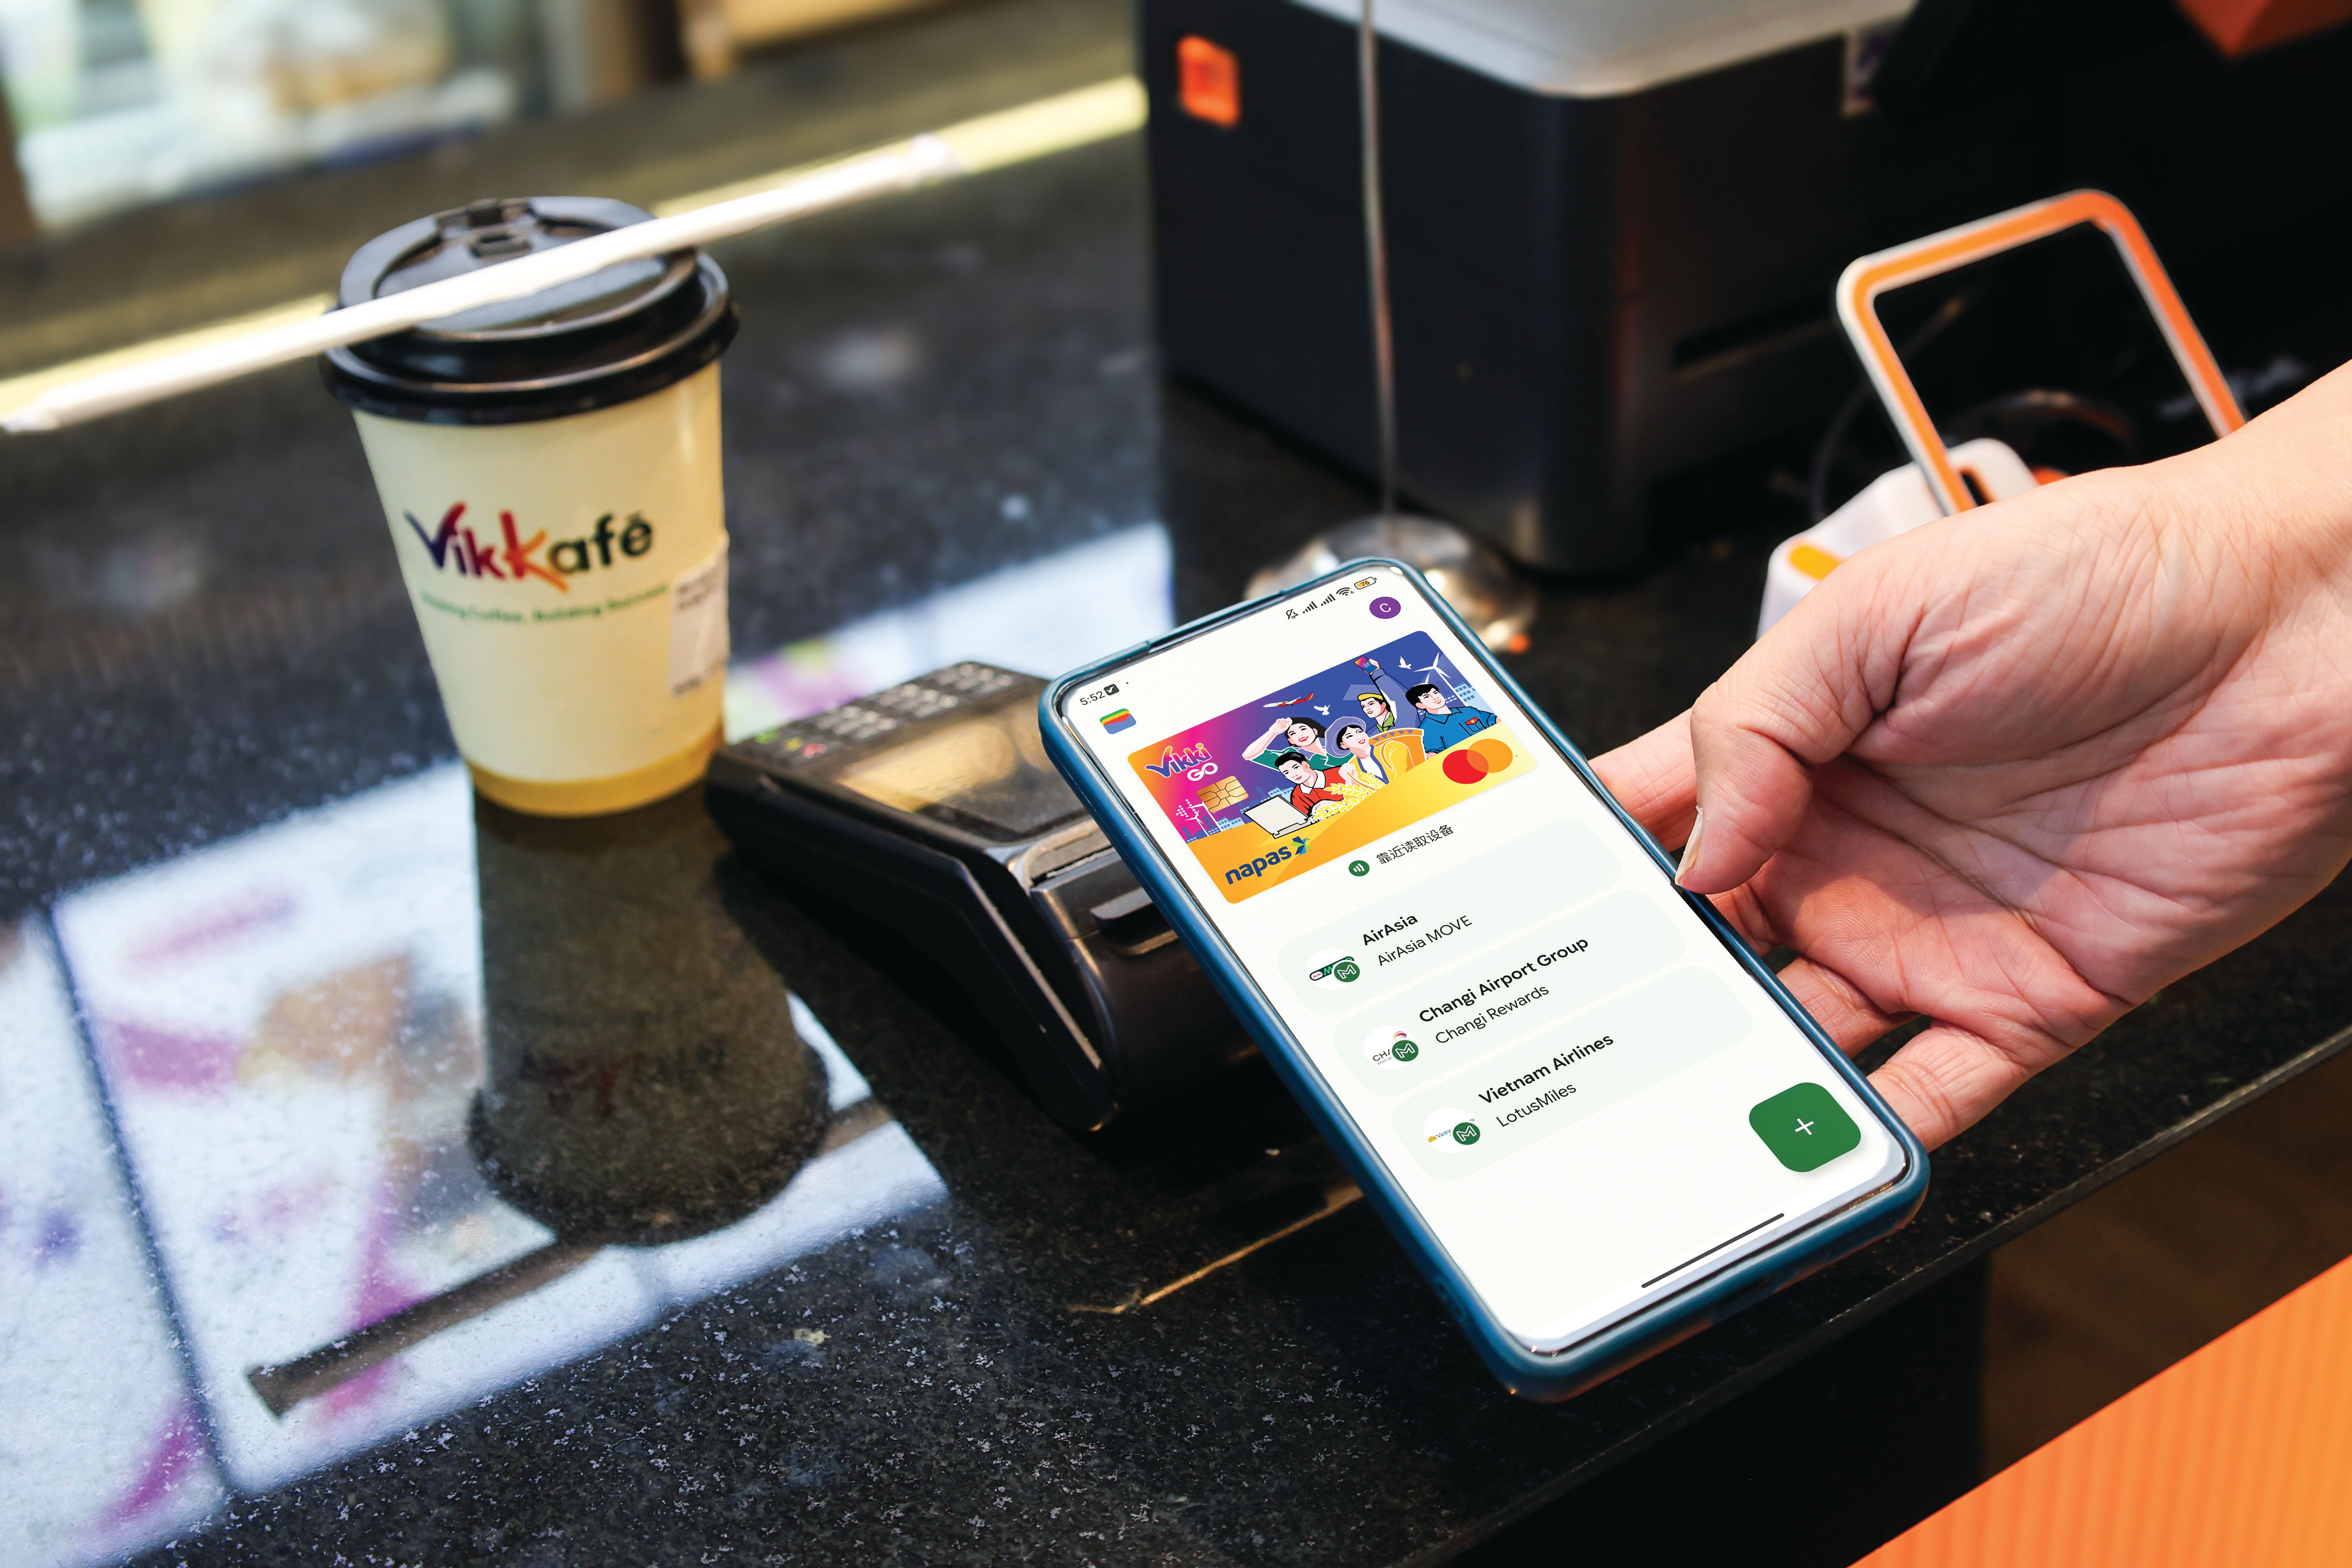
Số hóa từng là đích đến, giờ là điểm xuất phát
Một ứng dụng ngân hàng hôm nay có thể làm được nhiều điều mà trước đây cần đến quầy giao dịch.
Tài khoản được mở trực tuyến. Tiền được chuyển trong vài giây. Hóa đơn được thanh toán bất cứ lúc nào. Những nhu cầu từng gắn với giấy tờ và thời gian chờ đợi dần thu lại trong vài thao tác trên điện thoại. Nhưng chính sự quen thuộc ấy đang làm thay đổi cuộc chơi.
Khi một ứng dụng thuận tiện dần trở thành điều người dùng mặc nhiên kỳ vọng, số hóa không còn chỉ là câu chuyện đưa thêm nhiều dịch vụ lên online. Thị trường đang bước sâu hơn vào những lớp ít nhìn thấy nhưng quyết định năng lực của một ngân hàng số, từ hệ thống lõi, điện toán đám mây, dữ liệu đến AI, tự động hóa và khả năng kết nối qua API.
Định hướng chuyển đổi số của ngành Ngân hàng Việt Nam cũng phản ánh bước chuyển này. Năm 2025, câu chuyện được đặt trong bối cảnh xây dựng “Hệ sinh thái số thông minh trong kỷ nguyên mới”, với trọng tâm tăng khả năng kết nối, liên thông dữ liệu và tích hợp dịch vụ giữa ngân hàng với các lĩnh vực khác. Sang năm 2026, dữ liệu và AI tiếp tục được đặt ở vị trí trung tâm trong định hướng phát triển ngân hàng thông minh.
Số hóa vì thế đang bước sang một nấc mới. Từ việc chuyển một quy trình vật lý lên môi trường số đến khả năng để những quy trình, dữ liệu và nền tảng ấy có thể kết nối, hiểu nhau và vận hành thông minh hơn. Và từ đây, chiếc app không còn là toàn bộ câu chuyện.
Từ Digital Banking (Ngân hàng số) đến Ecosystem Banking (Ngân hàng hệ sinh thái)
Nếu digital banking giúp đưa dịch vụ ngân hàng lên môi trường số, bước chuyển tiếp theo nằm ở khả năng kết nối.
Kết nối sản phẩm với sản phẩm. Dữ liệu với dữ liệu. Ngân hàng với đối tác. Và sau cùng là kết nối những mảnh ghép ấy quanh hành trình của khách hàng. Bởi có nhiều dịch vụ chưa chắc đã tạo nên một hệ sinh thái.
Một ứng dụng có thể chứa hàng chục tính năng nhưng mỗi tính năng vẫn vận hành như một “ốc đảo”. Hệ sinh thái bắt đầu hình thành khi sản phẩm, nền tảng, dữ liệu và đối tác có thể liên kết để cùng phục vụ một hành trình rộng hơn. Đằng sau đó là sự thay đổi từ tư duy xoay quanh sản phẩm sang tư duy xoay quanh nhu cầu.
Một doanh nghiệp không đơn thuần cần một phương tiện thanh toán, mà có thể đang tìm cách quản lý dòng tiền và vận hành hiệu quả hơn. Một người không chỉ cần khoản vay, mà có thể đang chuẩn bị cho một kế hoạch dài hạn. Một giao dịch thanh toán cũng thường nằm trong một hành trình khác như mua sắm, học tập, di chuyển hay kinh doanh.
Khi điểm xuất phát dịch chuyển từ câu hỏi “Ngân hàng có sản phẩm gì?” sang “Khách hàng đang muốn thực hiện điều gì?”, cách thiết kế dịch vụ cũng thay đổi.
Open Banking (Ngân hàng mở), Embedded Finance (Tài chính nhúng) và Ecosystem Banking (Ngân hàng hệ sinh thái) cùng nằm trong chuyển động ấy, nhưng mang những vai trò khác nhau.
Open Banking mở khả năng kết nối dữ liệu và dịch vụ ngân hàng với các bên được phép thông qua những giao diện như API (giao diện lập trình ứng dụng), trong khuôn khổ quản trị và bảo mật phù hợp.
Embedded Finance, hay tài chính nhúng, đưa dịch vụ tài chính vào một hành trình vốn không bắt đầu từ ngân hàng. Còn Ecosystem Banking có thể được nhìn rộng hơn như cách nhiều sản phẩm, dữ liệu, nền tảng và đối tác cùng được kết nối quanh nhu cầu của khách hàng.
Có thể hình dung Open Banking mở thêm những cánh cửa mới cho ngân hàng. Embedded Finance giúp dịch vụ tài chính bước qua những cánh cửa ấy đến các hành trình khác. Hệ sinh thái là bức tranh rộng lớn hơn được tạo nên khi ngày càng nhiều kết nối có ý nghĩa xuất hiện. Ranh giới của ngân hàng nhờ vậy cũng dần rộng hơn chiếc app trên điện thoại.
Dữ liệu và AI, lớp trí tuệ phía sau hệ sinh thái
Kết nối tạo nên một hệ sinh thái. Nhưng để những kết nối ấy thực sự có giá trị, ngân hàng còn cần hiểu điều gì đang diễn ra bên trong. Đây là lúc dữ liệu trở thành một phần quan trọng của hạ tầng ngân hàng số.
Mỗi giao dịch, mỗi lần tương tác đều tạo thêm những dữ liệu mới. Khi được quản trị và sử dụng phù hợp, những dữ liệu rời rạc có thể giúp hình thành một bức tranh đầy đủ hơn về nhu cầu của khách hàng và cách hệ thống đang vận hành.
AI mở thêm một lớp khả năng trên nền dữ liệu ấy. Từ phân tích hành vi, nhận diện bất thường đến cá nhân hóa trải nghiệm và tự động hóa quy trình, AI đang mở rộng cách ngân hàng xử lý thông tin và đưa ra quyết định. Ngành ngân hàng Việt Nam cũng đang chuyển dần từ mô hình vận hành chủ yếu dựa trên giao dịch sang mô hình dựa nhiều hơn trên dữ liệu.
Điều đáng chú ý là người dùng không nhất thiết phải nhìn thấy những công nghệ này. Họ có thể chỉ cảm nhận rằng một yêu cầu được xử lý nhanh hơn, một giao dịch bất thường được cảnh báo sớm hơn hay một lựa chọn xuất hiện phù hợp hơn với nhu cầu trong từng hoàn cảnh, từng thời điểm và từng hành trình riêng.
“Công nghệ nằm phía sau. Trải nghiệm nằm phía trước.” Và khi dữ liệu cùng AI được kết nối tốt hơn với các hệ thống vận hành, ngân hàng có thêm khả năng đi từ phản ứng với nhu cầu đến hiểu nhu cầu và hỗ trợ khách hàng đúng thời điểm hơn.
Hệ sinh thái càng mở, nền móng niềm tin càng phải vững
Càng nhiều kết nối được mở ra, một câu hỏi khác càng trở nên quan trọng. Khi dữ liệu đi qua nhiều hệ thống hơn, AI tham gia sâu hơn vào quá trình vận hành và dịch vụ ngân hàng xuất hiện trên nhiều nền tảng hơn, niềm tin của khách hàng sẽ được bảo vệ như thế nào?
Ở ngân hàng số, nhiều yếu tố tạo nên niềm tin nằm phía sau màn hình. Đó là sự ổn định của hệ thống, khả năng bảo vệ danh tính và dữ liệu cá nhân, quản trị quyền truy cập, nhận diện giao dịch bất thường và duy trì hoạt động khi xảy ra sự cố. Đây cũng là lý do dữ liệu và bảo mật ngày càng khó được nhìn như hai câu chuyện tách biệt. Khi ngân hàng chuyển dần sang mô hình vận hành dựa trên dữ liệu và mở rộng kết nối hệ sinh thái, không gian rủi ro liên quan đến dữ liệu, công nghệ và an toàn thông tin cũng mở rộng theo.
Một hệ sinh thái có thể mở thêm rất nhiều cánh cửa. Nhưng càng nhiều cánh cửa được mở, việc xác định ai có thể bước qua, dữ liệu nào được sử dụng và cách bảo vệ những kết nối ấy càng trở nên quan trọng. Hệ sinh thái càng mở, nền móng niềm tin càng phải vững.
Khi Banking ngày càng ít giống… Banking
Sự kết nối giữa công nghệ, dữ liệu và các nền tảng cũng đang dần thay đổi cách người dùng gặp ngân hàng.
Điểm bắt đầu của một giao dịch tài chính không nhất thiết phải nằm trong một môi trường ngân hàng riêng biệt. Nó có thể xuất hiện khi một người mua sắm, di chuyển, làm việc hay sử dụng một dịch vụ khác. Dịch vụ tài chính vẫn ở đó, nhưng trở thành một phần tự nhiên hơn trong hành trình rộng hơn. Điều này không làm vai trò của ngân hàng nhỏ đi. Phía sau những trải nghiệm ngày càng đơn giản vẫn là những năng lực cốt lõi về thanh toán, tín dụng, quản trị rủi ro, bảo mật và tuân thủ.
Điều thay đổi là cách những năng lực ấy được đưa đến người dùng. Thay vì chờ khách hàng bước vào ngân hàng, ngân hàng có thể từng bước đi đến gần hơn với nơi nhu cầu thực sự phát sinh.
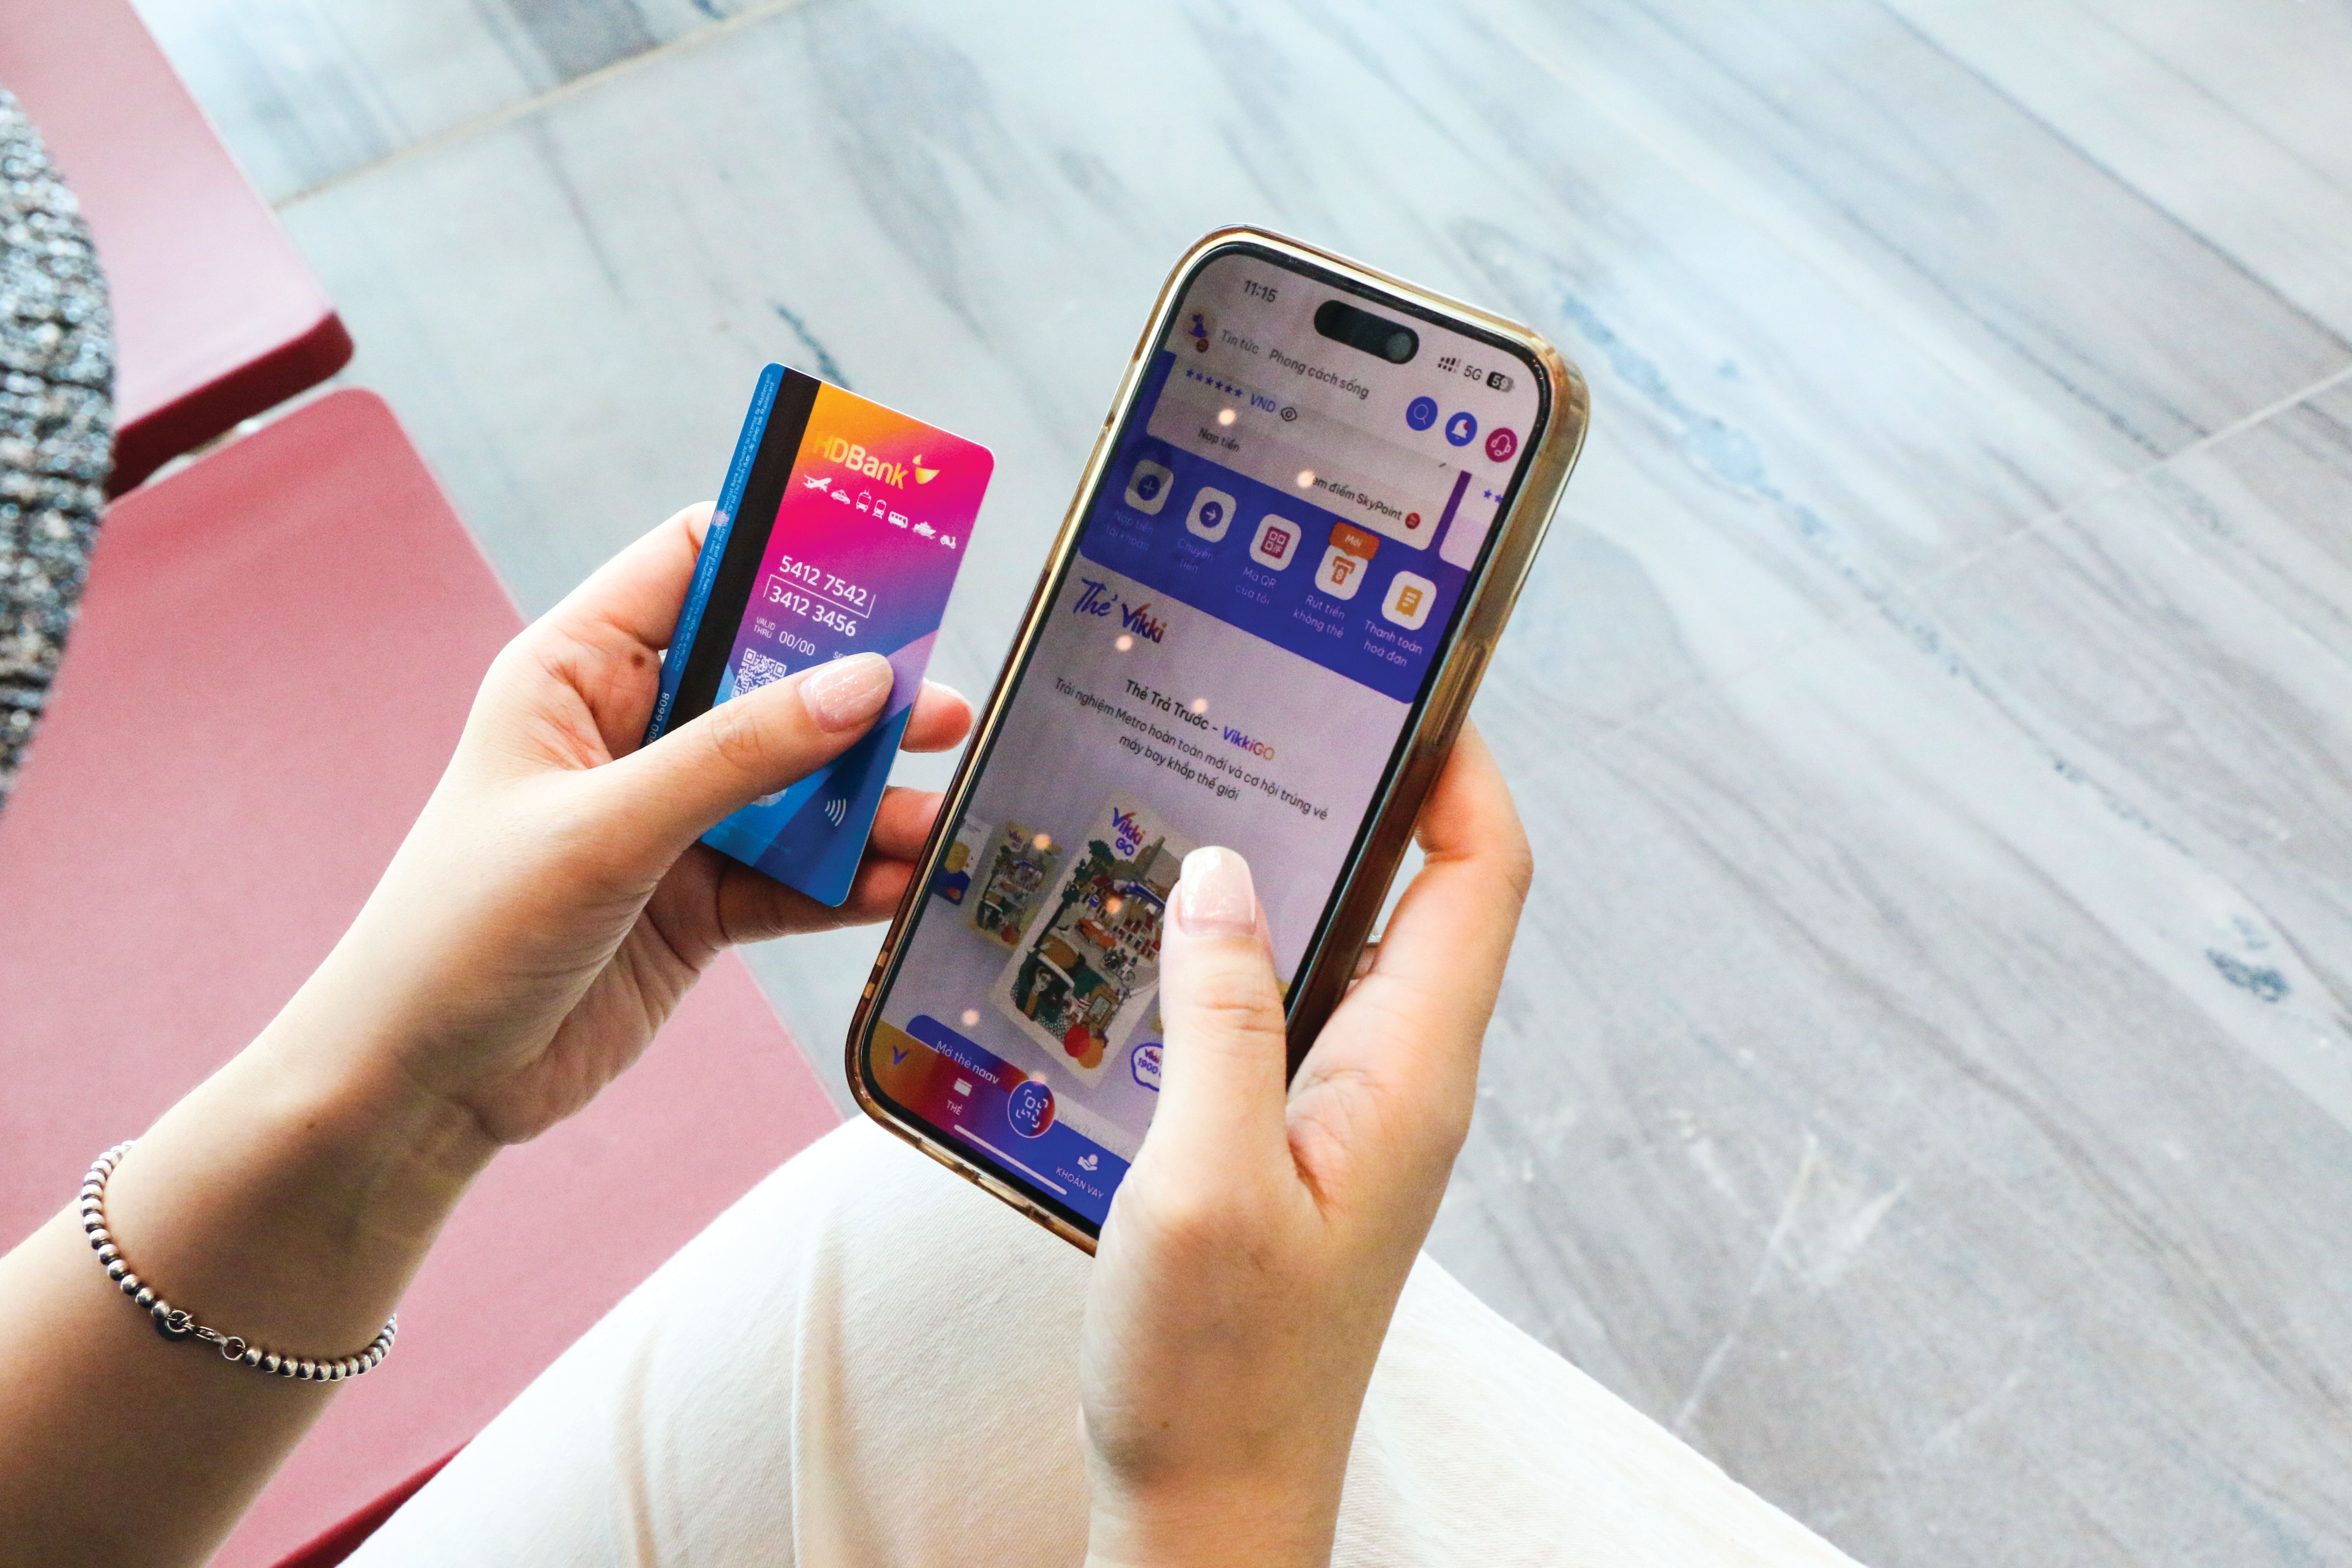
Với một Ngân hàng Số thế hệ mới như Vikki Digital Bank, chuyển động ấy cũng ngày càng mở ra một không gian phát triển rộng hơn. App Vikki vẫn là một điểm kết nối quan trọng, nhưng câu chuyện dài hạn không chỉ nằm ở việc đưa thêm tính năng lên ứng dụng. Quan trọng hơn là khả năng xây dựng nền tảng đủ linh hoạt để kết nối thêm những nhu cầu, điểm chạm và trải nghiệm khác nhau trong tương lai.
Đó là một hành trình cần được xây dựng từng bước, từ năng lực công nghệ phía sau đến trải nghiệm mà khách hàng cảm nhận phía trước.
Từ app đến một kiến trúc của những kết nối
Chiếc app có lẽ vẫn sẽ là một trong những điểm chạm quan trọng nhất của ngân hàng số. Nhưng phía sau chiếc app ấy, thế giới ngân hàng đang ngày càng rộng hơn rất nhiều.
Core banking (hệ thống ngân hàng lõi) xử lý những giao dịch ở lớp nền. Cloud (điện toán đám mây) mở thêm khả năng linh hoạt và mở rộng. API tạo ra những cánh cửa kết nối. Dữ liệu giúp hệ thống hiểu hơn về những gì đang diễn ra. AI bổ sung khả năng phân tích và tự động hóa. Bảo mật và quản trị giữ cho những kết nối ấy vận hành trên một nền tảng của niềm tin.
Phía sau có thể là một kiến trúc ngày càng phức tạp. Điều người dùng cần ở phía trước lại khá giản dị, đó là một hành trình thuận tiện hơn, những lựa chọn phù hợp hơn và cảm giác an tâm khi sử dụng dịch vụ.
Bởi một hệ sinh thái không trở nên tốt hơn chỉ vì có nhiều dịch vụ. Công nghệ cũng không trở nên ý nghĩa hơn chỉ vì có thêm nhiều lớp phức tạp. Giá trị xuất hiện khi những mảnh ghép có thể kết nối và hỗ trợ lẫn nhau để phục vụ người dùng tốt hơn.
Từ app đến hệ sinh thái, bước chuyển tiếp theo của ngân hàng số có lẽ nằm chính ở đó, kết nối nhiều hơn ở phía sau để trải nghiệm phía trước ngày càng liền mạch và tự nhiên hơn.
Từ App đến hệ sinh thái, bước chuyển tiếp theo của ngân hàng số có lẽ nằm chính ở đó, kết nối nhiều hơn ở phía sau để trải nghiệm phía trước ngày càng liền mạch và tự nhiên hơn.